 Grupo Dominus
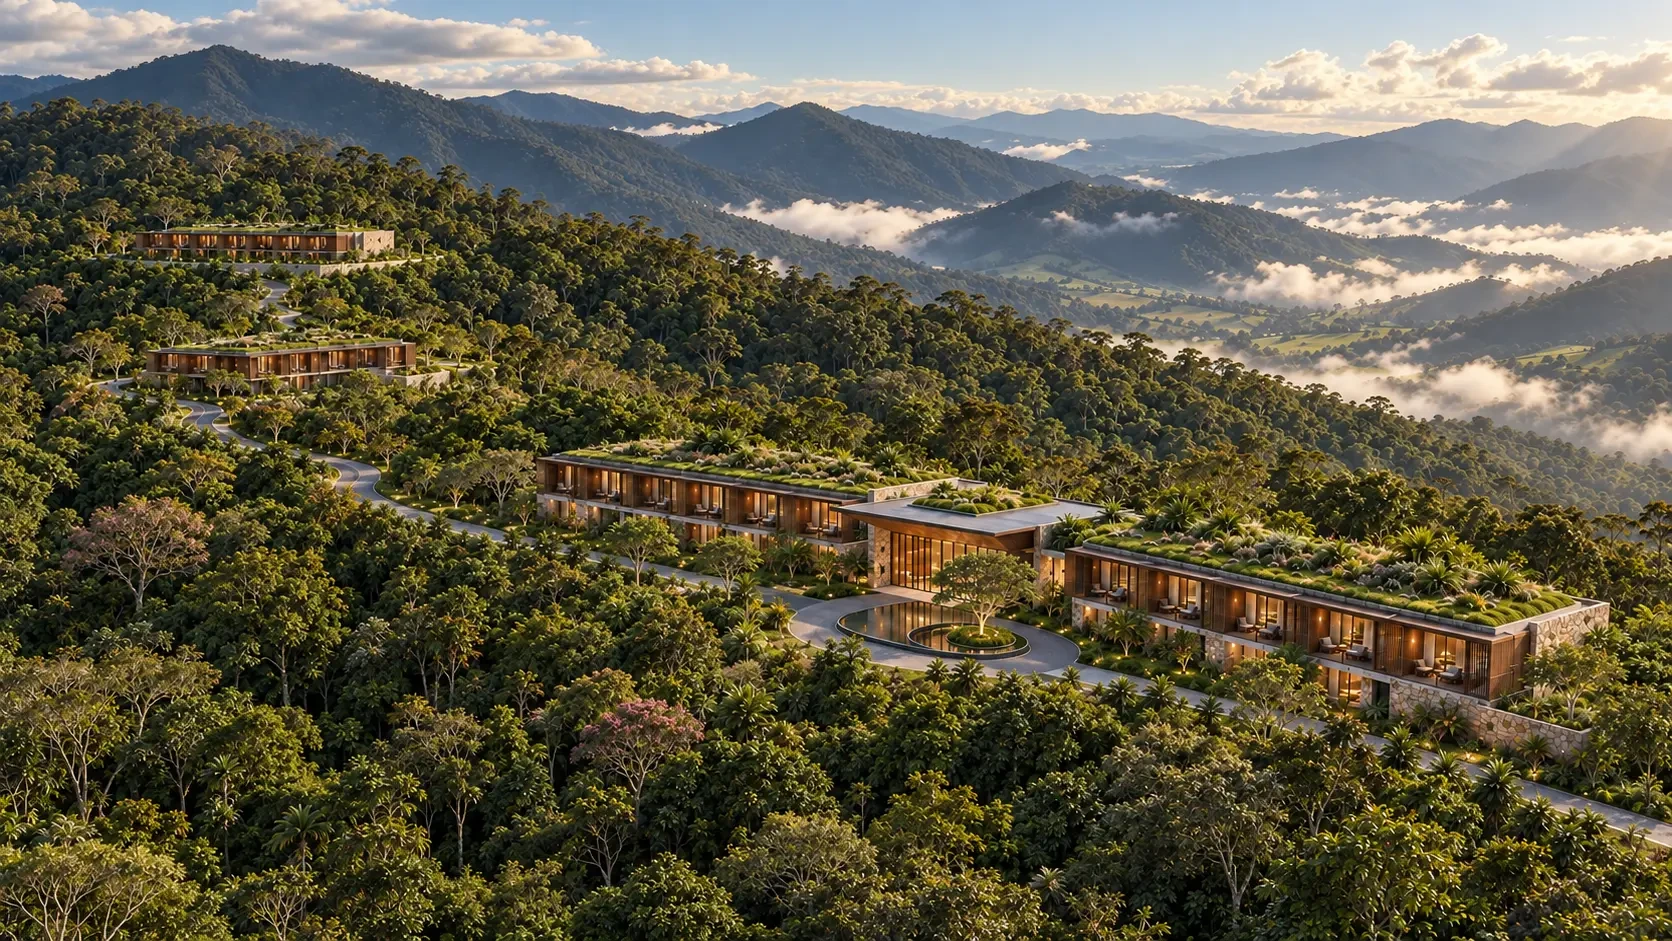 Imagem conceitual
Investidores
Um ativo de hospitalidade, estruturado por fases.
Modelo histórico, em revisão: os indicadores financeiros exibidos abaixo foram calculados com o adiantamento ao terrenista previsto no plano original. A proposta atual não prevê adiantamento. Aportes e necessidade de capital, TIR, VPL, payback, múltiplo e distribuições dependem da revisão do fluxo mensal; estes números não representam resultados atualizados nem promessa de retorno.
Três produtos distintos
Não são equivalentes.
Desenvolvimento imobiliário
Aporte no projeto de incorporação, com retorno pela comercialização das frações.
Operação hoteleira
Participação na empresa que opera o hotel e as suítes retidas.
Fração para uso
Aquisição de uma fração com 28 dias de uso anual. Não é um produto de investimento.
Pesquisa pública · 2026
A categoria tem escala; a demanda local ainda precisa ser testada.
O panorama nacional de multipropriedade [1] aponta R$ 100,5 bilhões em VGV potencial, 224 empreendimentos em 99 cidades e estoque agregado de 34% (42,5% em 2025). Nos projetos prontos, o estoque é 8,9%. Esses dados não comprovam a absorção comercial do Entre Montanhas.
Referências públicas de preço
| Referência | Preço divulgado | Leitura |
|---|---|---|
| Terrah · Santo Antônio do Pinhal | A partir de R$ 1.825/diária | Preço anunciado; sem confirmação de transação ou ocupação |
| Botanique · duas noites | R$ 9.722/pacote | R$ 4.861/noite antes de 5% de ISS e 13% de serviço |
| Clube Mil da Mantiqueira Alta | R$ 300 mil / 36 dias | Anúncio de 2023; produto e direitos distintos |
| Entre Montanhas · pool | ADR R$ 2.050 | Hipótese própria; não é preço de transação comprovado |
A ocupação paulista de 58,2% em 2025 [5] contextualiza a hipótese de 55% do modelo, sem representar uma série local de hotelaria de luxo. Nenhuma referência comprova o preço de transação do empreendimento.
Venda consultiva prevista para empresários, casais e famílias de São Paulo, Vale do Paraíba e interior, via corretores de alto padrão, indicações e visitas à suíte modelo. Metas: 720 frações no núcleo em 42 meses; 1.248 entre M7 e M72, média de 18,9/mês e pico de 34/mês. Comercialização orçada em 10% do VGV (6% corretagem, 3% marketing, 1% relacionamento), cerca de R$ 21,2 mil por fração. Metas sem campanha validada.
Tabela comercial proposta · preço-alvo
| Produto | Frações | Preço-alvo | VGV bruto |
|---|---|---|---|
| Serenidade · 42 m² | 792 | R$ 185 mil | R$ 146,52 mi |
| Essência · 60 m² | 408 | R$ 245 mil | R$ 99,96 mi |
| Plenitude · 90 m² | 48 | R$ 365 mil | R$ 17,52 mi |
| Total · média | 1.248 | R$ 211,5 mil | R$ 264,00 mi |
Nomes atuais: Serenidade (antiga Dossel), Essência (antiga Mirante), Plenitude (antiga Horizonte). Núcleo: 456 + 240 + 24 frações = 720; VGV de R$ 151,92 mi. Cada expansão: R$ 56,04 mi. Média de R$ 211,5 mil por fração; R$ 7.555 por dia anual adquirido (R$ 211.538 ÷ 28), que não equivale a diária nem a rendimento. Preços-alvo sem pesquisa primária de disposição de compra.
Conjunto completo · cenário-base histórico
Os indicadores do plano original.
milhões · VGV bruto
TIR do projeto a.a. real
TIR do investidor a.a. real
múltiplo do capital
- VGV bruto
- R$ 264,00 milhões
- Recebimentos efetivos estimados
- R$ 250,80 milhões
- CAPEX
- R$ 123,856 milhões
- Resultado de caixa antes da distribuição entre sócios
- R$ 55,68 milhões
- Margem sobre recebimentos / sobre VGV
- 22,2% / 21,1%
- TIR do projeto
- 23,8% a.a. real
- VPL do projeto a 18%
- R$ 6,81 milhões
- Aportes projetados, incluindo reserva
- R$ 44,46 milhões
- Compromisso de capital com margem de 20%
- R$ 53,35 milhões
- TIR do investidor
- 18,3% a.a. real
- Múltiplo do capital do investidor
- 2,11 vezes
- Distribuições totais ao investidor, incluindo principal
- R$ 94,03 milhões
- Payback do investidor
- Mês 64
- Payback do projeto / descontado a 18%
- Mês 63 / mês 77
Fases
Primeiro o núcleo. Depois, as expansões.
No modelo histórico, fase inicial: VGV de R$ 151,92 milhões, CAPEX de R$ 77,32 milhões, resultado de R$ 26,13 milhões, TIR do projeto de 18,3% e VPL de R$ 0,26 milhão a 18%. Os indicadores de fluxo serão recalculados.
Cada expansão tem VGV de R$ 56,04 milhões e é condicionada aos marcos de desenvolvimento, financiamento e comercialização — não está implicitamente garantida.
CAPEX de R$ 5,98 milhões e OPEX condominial anual de R$ 1,128 milhão do novo programa já estão incorporados aos totais.
Ordem de distribuição proposta
- 1Pagar obrigações e manter R$ 3 milhões de liquidez até o fim dos recebimentos.
- 2Pagar preferência de 15% a.a. real composta sobre capital não devolvido e preferência acumulada.
- 3Devolver os aportes ainda não retornados.
- 4Distribuir o excedente: 70% investidor, 30% Grupo Dominus.
Preferência é prioridade de distribuição condicionada ao caixa, não retorno garantido.
Cenários históricos do plano original
Três cenários, sem interpolação.
Resultado de caixa
TIR do projeto a.a. real
VPL a 18%
Aportes, incl. reserva
TIR do investidor a.a. real
Premissas centrais do plano, com perdas de recebimento de 5%.
O compromisso de capital do cenário-base não cobre automaticamente o cenário adverso.
Premissas físicas do plano
Orçamento e operação, abertos.
Programa adicional no CAPEX · R$ milhões
| Aplicação | Estimativa | R$ mi |
|---|---|---|
| Casa das Águas | 350 m² × R$ 6.000 | 2,100 |
| Casa da Escuta e Biblioteca | 200 m² × R$ 3.000 | 0,600 |
| Casa do Céu e jardins de pausa | 6 pontos × R$ 80 mil | 0,480 |
| Tecnologia e automação | 112 quartos × R$ 8 mil + integração | 1,350 |
| Gastronomia e pré-operação | Equipamentos + implantação | 0,670 |
| Contingência adicional | 15% dos custos diretos | 0,780 |
| Total adicional | Núcleo 5,1175 / expansões 0,8625 | 5,980 |
Estimativas próprias sem cotações. Mantidos 112 quartos e 10.900 m² cobertos; projeto executivo a compatibilizar. Incluído no CAPEX total.
Custeio adicional anual · R$ milhões
| Componente | R$ mi/ano |
|---|---|
| Equipe · 6 posições | 0,468 |
| Energia, água e consumíveis | 0,216 |
| Manutenção | 0,144 |
| Tecnologia e suporte | 0,180 |
| Reserva para reposição | 0,120 |
| Total anual | 1,128 |
Núcleo absorve R$ 0,780 mi/ano. Atendimento executivo intensivo, clínico e tratamentos são contratações separadas. O caso-base não pressupõe preço ou ocupação maiores por causa do novo programa.
Orçamento de desenvolvimento · R$ milhões
| Componente | Núcleo | Duas expansões | Total |
|---|---|---|---|
| Edificações acima do solo | 39,000 | 26,280 | 65,280 |
| Subsolos de apoio | 6,300 | 3,360 | 9,660 |
| Varandas | 1,920 | 1,440 | 3,360 |
| Infraestrutura e paisagismo | 6,730 | 2,800 | 9,530 |
| Mobiliário, equipamentos e enxoval | 11,340 | 5,970 | 17,310 |
| Projetos, desenvolvimento e gestão | 3,000 | 1,800 | 4,800 |
| Pré-operação | 1,800 | 0,620 | 2,420 |
| Contingência | 7,232 | 4,265 | 11,496 |
| CAPEX total | 77,322 | 46,534 | 123,856 |
Edificações estimadas a R$ 7.800/m² no núcleo e R$ 7.300/m² nos anexos; subsolos a R$ 4.200/m². Sem cotação. Inclui programa adicional e quartos retidos; terreno, comercialização e tributos separados. Arredondamentos conforme plano.
Condomínio do plano integral · R$ milhões por ano
| Componente | R$ mi/ano |
|---|---|
| Equipe · 86 posições | 6,708 |
| Energia, água e consumíveis | 1,566 |
| Manutenção programada | 1,494 |
| Traslado interno | 0,450 |
| Administração, seguros e tecnologia | 0,680 |
| Reserva e reposição | 1,170 |
| Total anual | 12,068 |
Rateio igual ilustrativo: R$ 748/mês por fração no plano integral; no núcleo, R$ 866/mês, orçamento R$ 7,98 mi/ano. Rateio final a definir; consumos e serviços extraordinários à parte.
Anexo financeiro · histórico
Composição do resultado original.
As tabelas de caixa reproduzem o estudo anterior para auditoria; o cronograma de repasses ao terreno incluía um adiantamento compensado. Não são projeções recalculadas para a proposta sem adiantamento.
Ponte econômica · R$ milhões
Modelo original · fluxo financeiro em revisão
| Componente | R$ mi |
|---|---|
| VGV bruto | 264,00 |
| Perdas e concessões · 5% | (13,20) |
| Recebimentos efetivos | 250,80 |
| CAPEX + condomínio do estoque | (126,09) |
| Comercialização · 10% do VGV | (26,40) |
| Provisão tributária · 5% dos recebimentos | (12,54) |
| Participação do terreno · 12% dos recebimentos | (30,10) |
| Resultado de caixa antes da partilha | 55,68 |
Provisão fiscal hipotética. A 7% de tributos, resultado histórico de R$ 50,66 mi e TIR de 21,6% a.a. O total de terreno não deve ser simplesmente diminuído pelo adiantamento antigo. Sem receitas nem valor terminal de hotelaria ou Assistent.
Fluxo anual · R$ milhões
Modelo original · fluxo financeiro em revisão
| Fluxo | Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | Ano 6 | Ano 7 | Ano 8 | Ano 9 |
|---|---|---|---|---|---|---|---|---|---|
| VGV contratado | 12,66 | 37,98 | 58,28 | 78,66 | 48,40 | 28,02 | 0,00 | 0,00 | 0,00 |
| Recebimentos | 5,31 | 20,15 | 36,48 | 56,57 | 52,53 | 43,59 | 22,98 | 10,30 | 2,88 |
| CAPEX | 15,46 | 34,79 | 31,72 | 23,27 | 18,61 | 0,00 | 0,00 | 0,00 | 0,00 |
| Comercial + tributos | 1,53 | 4,81 | 7,65 | 10,69 | 7,47 | 4,98 | 1,15 | 0,52 | 0,14 |
| Terreno | 0,64 | 2,42 | 4,38 | 6,79 | 6,30 | 5,23 | 2,76 | 1,24 | 0,35 |
| Condomínio do estoque | 0,00 | 0,00 | 0,00 | 1,14 | 0,54 | 0,54 | 0,00 | 0,00 | 0,00 |
| Caixa do projeto | -12,32 | -21,87 | -7,26 | 14,68 | 19,61 | 32,83 | 19,07 | 8,55 | 2,39 |
| Aportes | 15,32 | 21,87 | 7,26 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Distribuições | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 67,12 | 19,07 | 8,55 | 5,39 |
Anos relativos a M1; saídas positivas. Cálculo original mensal com valores anuais arredondados. Distribuições a partir de M61; no Ano 9, libera-se a reserva de R$ 3 mi. Mudar o momento da antecipação exige novo fluxo mensal, não apenas editar esta tabela.
VPL histórico a 18% · sensibilidade a preço e CAPEX (R$ mi)
Modelo original · fluxo financeiro em revisão
| CAPEX / preço | −15% | −7,5% | Base | +7,5% | +15% |
|---|---|---|---|---|---|
| CAPEX +15% | -19,47 | -12,60 | -5,73 | 1,14 | 8,01 |
| CAPEX +10% | -15,29 | -8,42 | -1,55 | 5,32 | 12,19 |
| CAPEX +5% | -11,11 | -4,24 | 2,63 | 9,50 | 16,37 |
| CAPEX base | -6,93 | -0,06 | 6,81 | 13,68 | 20,55 |
| CAPEX −5% | -2,75 | 4,12 | 10,99 | 17,86 | 24,73 |
No modelo anterior, preço médio que zerava o VPL: R$ 195,8 mil. Equilíbrio de caixa não descontado: VGV R$ 183,13 mi, cerca de 866 frações ao mix médio; não é meta mínima de pré-venda.
Variação isolada de prazo
Modelo original · fluxo financeiro em revisão
| Condição | Aportes · R$ mi | TIR projeto | TIR investidor |
|---|---|---|---|
| 40% + 36 parcelas | 44,46 | 23,8% | 18,3% |
| 30% + 48 parcelas | 55,25 | 17,5% | 15,3% |
Condições comerciais alternativas do estudo original; mudar o prazo eleva a necessidade de capital. Não são simulações recalculadas da proposta vigente.
Variação isolada do percentual do terreno
Modelo original · fluxo financeiro em revisão
| Participação | Repasse · R$ mi | TIR investidor |
|---|---|---|
| 10% | 25,08 | 19,5% |
| 12% | 30,10 | 18,3% |
| 14% | 35,11 | 17,0% |
A participação hoteleira de 20% não altera os índices imobiliários dessa comparação. Cenários não são a proposta contratual revisada.
Quadro separado · operação hoteleira estabilizada (estimativa)
R$ 8,84 mi
receita anual
R$ 3,94 mi
EBITDA
R$ 2,83 mi
caixa após reserva e tributos
Participações propostas na empresa hoteleira: investidor 50%, terrenista 20%, Dominus 30%.
A composição 50% / 20% / 30% é histórica, sujeita a novo acordo: a proposta revisada ao terrenista não define proporções. Esses números não são rendimento de cada fração e não integram como valor terminal a TIR imobiliária indicada. A participação na empresa Dominus Assistent não é atribuída aos sócios do hotel sem acordo específico.
Resultado anual da hotelaria estabilizada · R$ mi
| Receitas e despesas | R$ mi |
|---|---|
| Diárias próprias e experiências | 4,897 |
| Gestão do pool facultativo | 3,940 |
| Receita própria total | 8,837 |
| Distribuição e tributos operacionais | (1,197) |
| Custos variáveis de quartos e A&B | (1,265) |
| Condomínio, gestão e bandeira | (2,438) |
| EBITDA | 3,938 |
| Reposição e provisão de IR/CS | (1,107) |
| Caixa após provisões | 2,831 |
8 suítes próprias: ADR R$ 2.650 e ocupação de 55%. Pool facultativo: 104 × 336 dias × 50% cedidos × 55% ocupação × ADR R$ 2.050 = R$ 19,70 mi brutos pertencentes aos proprietários; somente a taxa de gestão de 20% entra na receita da operadora. Provisão de bandeira de 2%; IR/CS estimado em 25% do fluxo pós-reserva. Estabilização no terceiro ano após a abertura de cada fase; núcleo isolado: R$ 1,35 mi/ano.
Sensibilidade da operação hoteleira
| Premissa / resultado | Adverso | Base | Favorável |
|---|---|---|---|
| Ocupação | 40% | 55% | 65% |
| ADR quartos próprios | R$ 2.200 | R$ 2.650 | R$ 3.000 |
| ADR pool | R$ 1.700 | R$ 2.050 | R$ 2.300 |
| Dias cedidos ao pool | 35% | 50% | 60% |
| Caixa após provisões · R$ mi/ano | 0,69 | 2,83 | 4,90 |
| 20% do terrenista · R$ mil/ano | 137 | 566 | 980 |
Projeção estabilizada, sem dívida ou valor terminal. Custos fixos mantidos; adesão insuficiente ao pool exige redimensionamento. Valores da sociedade hoteleira, não rendimentos das frações.
Governança, método e limites
Premissas expostas para decisão.
Dominus Eye é o painel mensal proposto para obra, vendas e caixa, com apoio de IA. Medições requerem evidência; mudanças relevantes de orçamento e contratos, aprovação colegiada. Contas da incorporação, condomínio e hotelaria são separadas.
Preço, absorção, custos e expansão são riscos: vendas lentas e atraso de obra elevam aportes. No cenário adverso histórico, há perda de R$ 4,05 mi, aportes de R$ 96,30 mi e necessidade de frear ou redimensionar expansões. A folga de 20% do cenário-base não cobre esse cenário.
Valores reais de outubro de 2026; fluxo mensal, taxa mínima de atratividade de 18% a.a. real. TIR e VPL do projeto são após terreno e despesas, antes de reserva e partilha; TIR e múltiplo do investidor, após reserva e partilha. ROI histórico sobre custo de caixa: 28,5% (55,68 ÷ 195,12).
Estudo conceitual, não laudo de avaliação nem oferta pública. Sem dívida bancária, sem índices de cobertura ou LTV no caso-base, sem garantia de liquidez ou retorno. Sem série de transações locais nem pré-venda validada; projeto, licenças e contratos ainda serão desenvolvidos.
Fontes e referências do estudo
| Nº | Referência | Endereço |
|---|---|---|
| 1 | Caio Calfat · panorama de multipropriedade 2026 | caiocalfat.com |
| 2 | Pousadas Top · Terrah, diária anunciada | pousadastop.com.br |
| 3 | Adventure Club · Botanique, pacote de duas noites | adventureclub.com.br |
| 4 | NeoFeed · Clube Mil da Mantiqueira Alta (2023) | neofeed.com.br |
| 5 | ABIH-SP · desempenho e planejamento 2025 | abihsp.com.br |
| 6 | SindusCon-SP · CUB setembro 2026 | sindusconsp.com.br |
| 7 | Grupo Dominus · conceito e fotografias aéreas | entremontanhas.life |
| 8 | OpenAI · controles e aprovações em agentes | developers.openai.com |
| 9 | WhatsApp · Business Messaging Policy | whatsappbusiness.com |
| 10 | NIMH · Psychotherapies | nimh.nih.gov |
Referências públicas consultadas em outubro de 2026. Índice CUB não equivale ao custo de hotel de luxo. Fontes técnicas de IA e cuidado não constituem parceria, fornecedor contratado ou validação comercial. Programa e hipóteses de implantação são do Grupo Dominus.